Domain 02865.de kaufen?
Wir ziehen mit dem Projekt
02865.de um.
Sind Sie am Kauf der Domain
02865.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 02865.de kaufen?
Was ist der Unterschied zwischen Zahl, Ziffer und Nummer?
Eine Zahl ist ein abstrakter mathematischer Begriff, der eine Menge von Ziffern repräsentiert. Eine Ziffer hingegen ist ein einzelnes Symbol, das verwendet wird, um Zahlen darzustellen. Eine Nummer hingegen ist eine spezifische Instanz einer Zahl oder einer Kombination von Ziffern, die zur Identifizierung oder Klassifizierung verwendet wird. **
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
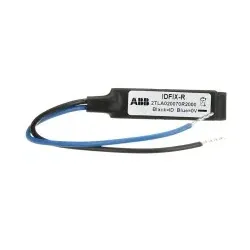
ABB IDFIX-R Pluto-Identifier, fixe Adresse vorprogrammierte Nummer 2TLA020070R2000 IDFIXRDer Adress-Identifier IDFIX-R ist ein externes Modul, welches an Pluto angeschlossen wird. Der Identifier stellt den Bezug von Hard- und Software her und hat ein fest programmierte Nummer30,08 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
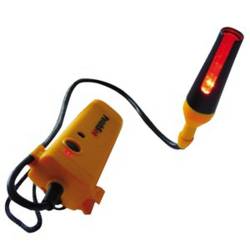
PatchSee PRO-PatchLight - Patchkabel-Kennung RO/PRO-PLDas Werkzeug für erhöhte Leistung - 8 Stunden Autonomie - 5 LED Technik (10 000 Betriebsstunden) - Stets im Lademodus verfügbar : Funktioniert im Netzbetrieb, wenn Akkus entladen sind Ergonomie für einfache Lichterkennung in allen Situationen - Dauerlicht und Blinkmodus für einen verbesserten Sichtkomfort und eine leichtere Lichterkennung - Geeignet auch für schwer zugängliche Stecker, wie unter einem Schreibtisch oder bei einem vollen Kabelschrank, dank eines 30 cm langen Kabels - Klammer und Schlaufe, um das PRO-PatchLight während der Lichterkennung zu befestigen. - LED Ein/ Aus Produktbeschreibung - 2 Lichtfarben verfügbar : rot & weiß - Akkubetrieben : 3 x 1.2 V Typ AA - Geliefert mit einer Schutztasche, Akkus und Ladegerät 110-220 V, 50-60 Hz (Geeignet für Kontinentaleuropa bzw. Vereinigtes Königreich und Irland) - Verpackungseinheit : 193,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
INF Nummer-Luftballon 102 cm, Ziffer 0 - RosaDekorieren Sie die Party oder ein anderes festliches Ereignis mit glänzenden Folien-Luftballons, die sowohl mit Luft als auch mit Helium verwendet werden können. Für viele Gelegenheiten: Dekorieren Sie die Party, Hochzeit, Kindergeburtstag oder andere festliche Ereignisse mit glänzenden Luftballons, die sowohl mit normaler Luft als auch mit Helium funktionieren. Kann wieder verwendet werden: Die Luftballons können mehrmals verwendet werden, da sie nicht gebunden werden müssen, sondern nur mit einer Ballonpumpe aufgeblasen werden müssen und dann automatisch geschlossen werden. Spezifikationen: Siffer: 0 Farbe: Rosa Größe: 102 cm Material: Folie Hinweis: Rückgabe/Umtausch nur bei unbeschädigtem Siegel Lieferumfang 1 x Zahlen-Luftballon, Ziffer 06,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unify EIC-Kennung DECT-Kennung L30251-U600-A395 NEUEIC-Kennung DECT-Kennung L30251-U600-A395 NEU / OVP Herstellernummer: L30251-U600-A395 EIC-Kennung (DECT-Kennung) Wird bei cordless benötigt, wenn über UP0/E-Port auf der Steuerbaugruppe angeschaltet wird. Für die Erstinbetriebnahme von OpenScape Business Cordless und HiPath Cordless Office Systemen muss einmalig die Cordless-Systemnummer (DECT-Identifikation) bestellt und im System eingetragen werden. Sowohl beim Einsatz von SLC16N / SLCN als auch bei Direktanschaltung an UP0/E. max. 1 x pro Cordless System9,45 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
ABB IDFIX-R Pluto-Identifier, fixe Adresse vorprogrammierte Nummer 2TLA020070R2000 IDFIXRDer Adress-Identifier IDFIX-R ist ein externes Modul, welches an Pluto angeschlossen wird. Der Identifier stellt den Bezug von Hard- und Software her und hat ein fest programmierte Nummer30,08 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
PatchSee PRO-PatchLight - Patchkabel-Kennung RO/PRO-PLDas Werkzeug für erhöhte Leistung - 8 Stunden Autonomie - 5 LED Technik (10 000 Betriebsstunden) - Stets im Lademodus verfügbar : Funktioniert im Netzbetrieb, wenn Akkus entladen sind Ergonomie für einfache Lichterkennung in allen Situationen - Dauerlicht und Blinkmodus für einen verbesserten Sichtkomfort und eine leichtere Lichterkennung - Geeignet auch für schwer zugängliche Stecker, wie unter einem Schreibtisch oder bei einem vollen Kabelschrank, dank eines 30 cm langen Kabels - Klammer und Schlaufe, um das PRO-PatchLight während der Lichterkennung zu befestigen. - LED Ein/ Aus Produktbeschreibung - 2 Lichtfarben verfügbar : rot & weiß - Akkubetrieben : 3 x 1.2 V Typ AA - Geliefert mit einer Schutztasche, Akkus und Ladegerät 110-220 V, 50-60 Hz (Geeignet für Kontinentaleuropa bzw. Vereinigtes Königreich und Irland) - Verpackungseinheit : 193,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Zahl, Ziffer und Nummer?
Eine Zahl ist ein abstrakter mathematischer Begriff, der eine Menge von Ziffern repräsentiert. Eine Ziffer hingegen ist ein einzelnes Symbol, das verwendet wird, um Zahlen darzustellen. Eine Nummer hingegen ist eine spezifische Instanz einer Zahl oder einer Kombination von Ziffern, die zur Identifizierung oder Klassifizierung verwendet wird. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.